振込をする直前に、取引先から「今月から口座が変わりました」とメールが来ました。請求書の体裁も名前もいつも通りです。それでも送金を保留し、以前から登録している番号で取引先に確認します。銀行の画面で本人確認が通っても、振込を頼んだ相手が本物かは別の経路で調べる必要があります。普段の請求と違うところを確認し、仕事なら承認を担当する人にも伝えましょう。
普段使いの銀行を選ぶときは、家計の管理、振込の頻度、事業で使うかといった用途から考えます。そのうえで、同じ用途に使える口座を並べ、手数料とともに、認証の対象、通知の有無、振込額を制限できる範囲、紛失時の窓口を確かめます。店舗の有無だけに目を向けると、日常の操作や、急いで連絡したいときに必要な条件を見落としがちです。
アプリの説明にある指紋や顔での確認と、FIDOへの対応は、調べる項目を分けます。FIDOは暗号の鍵を使って認証を支える規格群で、端末の本人確認には暗証番号などを使う方式もあります。利用予定のアプリについて、ログイン、取引の承認、端末の再登録のどこで何を使うかを公式の案内で確認し、設定した後は実際の利用状態も見ておきます。
暗号化は通信途中の情報を守り、取引を承認する画面は本人の意思を確かめるために使われます。受取人、金額、操作の目的は、承認ボタンを押す前に自分で読みます。誰かに電話で指示された操作なら、通話を離れて普段の公式の入口を開き直します。振込や設定変更の通知を受け取れる場合は、有効にして、通知が来たときに履歴を見る方法も覚えておきましょう。
銀行が不正の可能性を検知する仕組みでは、普段と異なる端末や取引、振込先など、複数の情報が使われる場合があります。銀行を名乗る確認の連絡があれば、自分が確かめた公式窓口を使います。利用者側では、普段の用途に合う振込限度額や、明細を確認する習慣が備えになります。自分の操作で送金を承認した場合でも、だまされたと気づいた時点で銀行へ連絡できます。
家族で使うなら、機種変更の日に再登録の方法を確認し、旧端末の利用停止と復旧先の保護まで済ませておきます。仕事で振込を扱うなら、口座変更を誰がどの経路で確かめ、誰が承認するかを決めます。心当たりのない送金を見つけたら、公式の履歴を見て、日時や金額を伝えながら早めに窓口へ相談しましょう。利用停止や補償の手続きは、口座と取引の条件を窓口で確認します。
各話のページを掲載順に進み、コマは番号順にお読みください。漫画をタップすると、大きな画像を開けます。
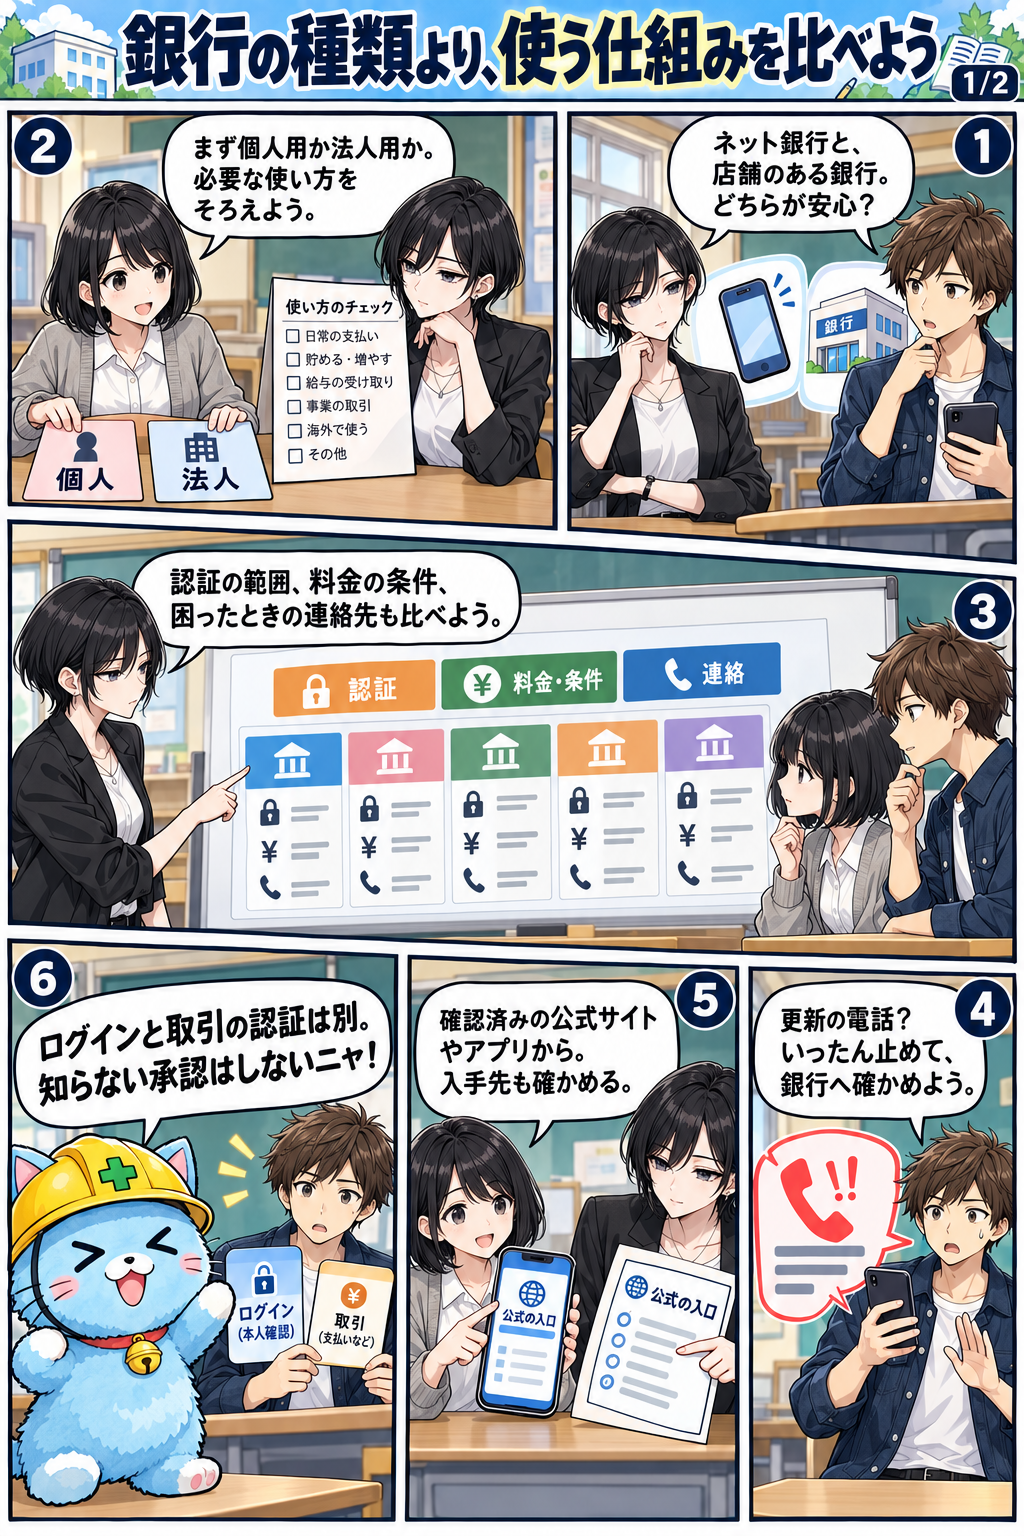
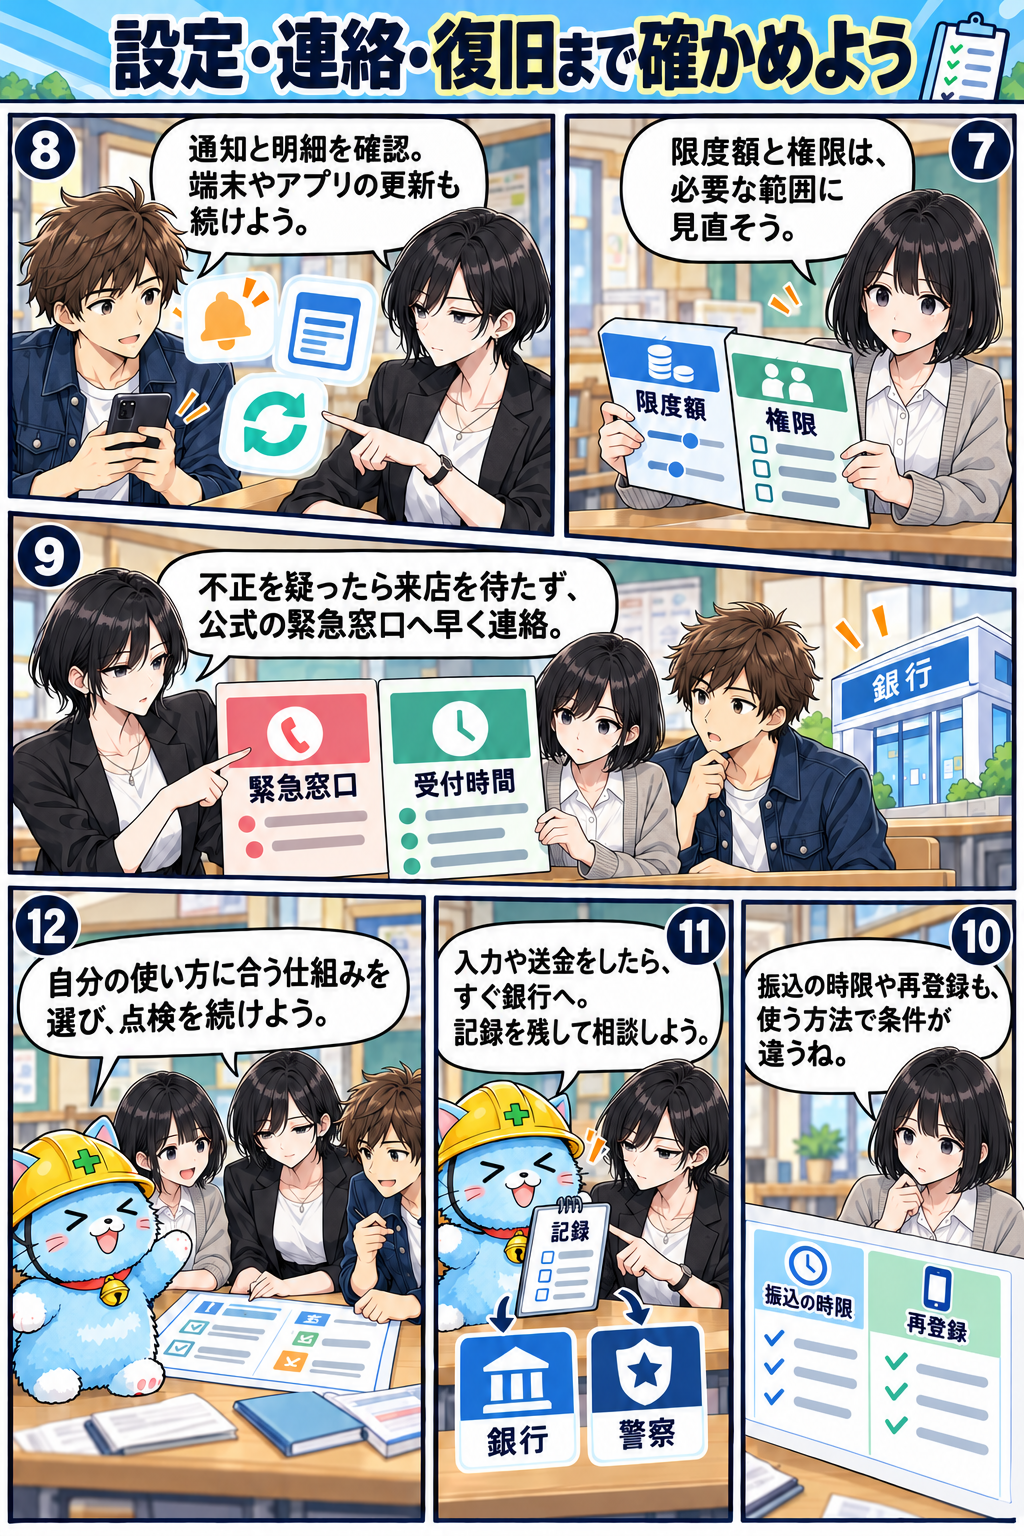
第1話 銀行の種類より、使う仕組みを比べよう
ネット銀行と店舗のある銀行を、同じ用途に使う口座として比べます。認証の範囲や手数料の条件に加え、困ったときに利用できる窓口を見ます。
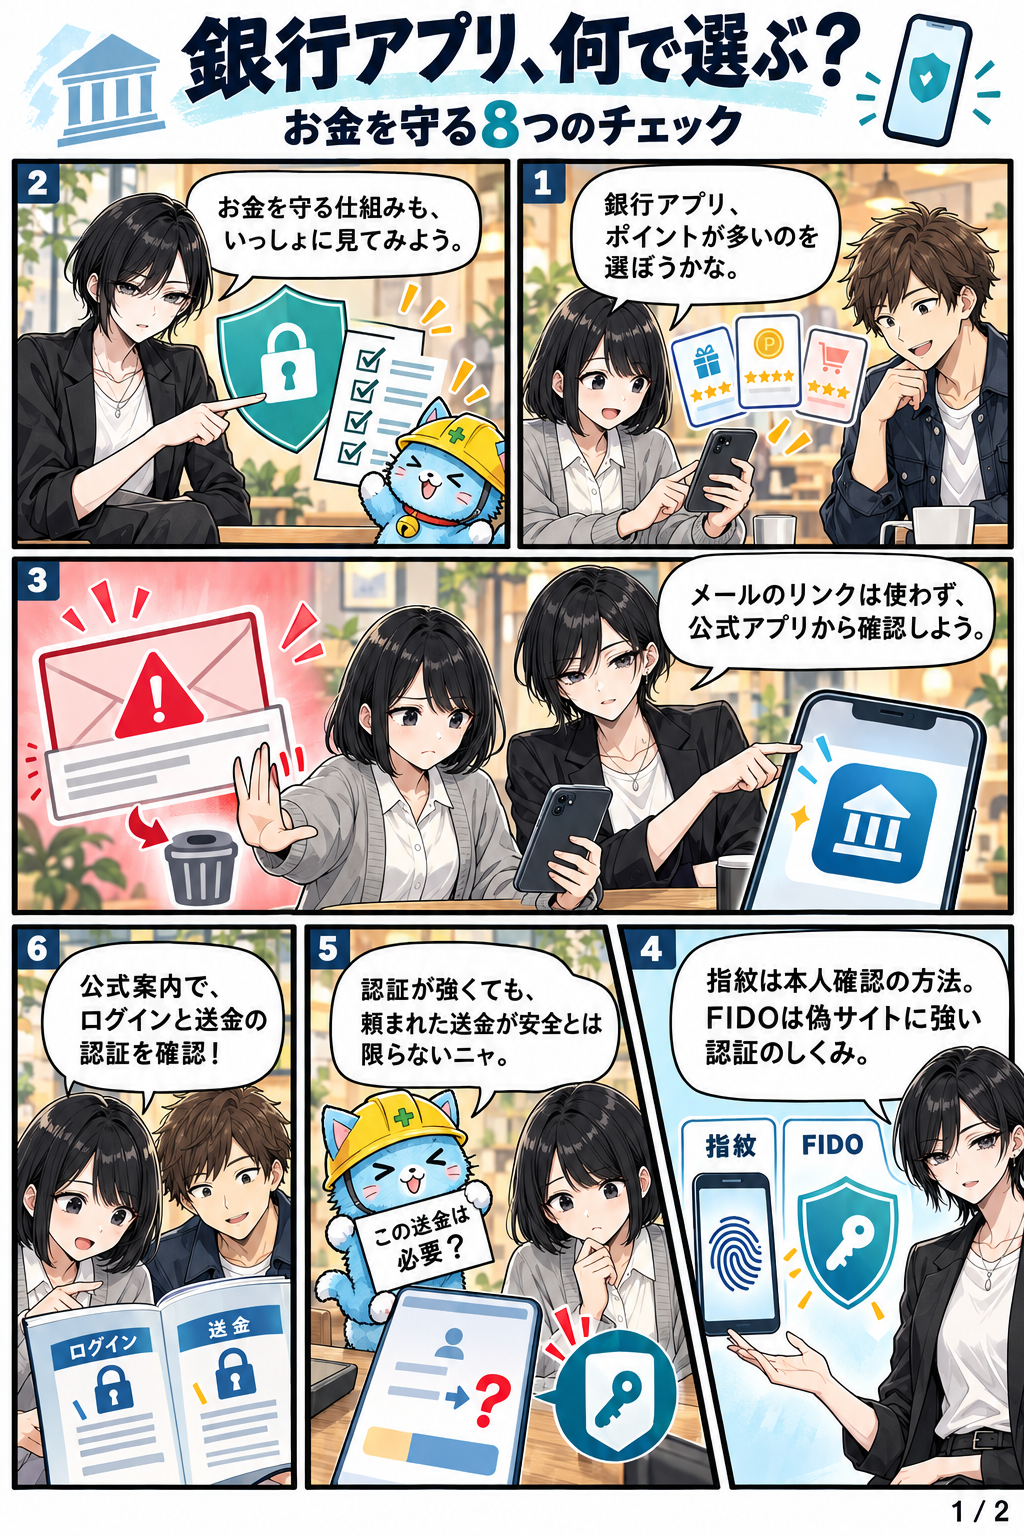
第2話 銀行アプリ、何で選ぶ? お金を守る8つのチェック
ポイントに目が向いたマキたちが、銀行アプリの八つの確認項目を学びます。取引通知や振込限度額、端末を替えた後の再登録も確かめます。
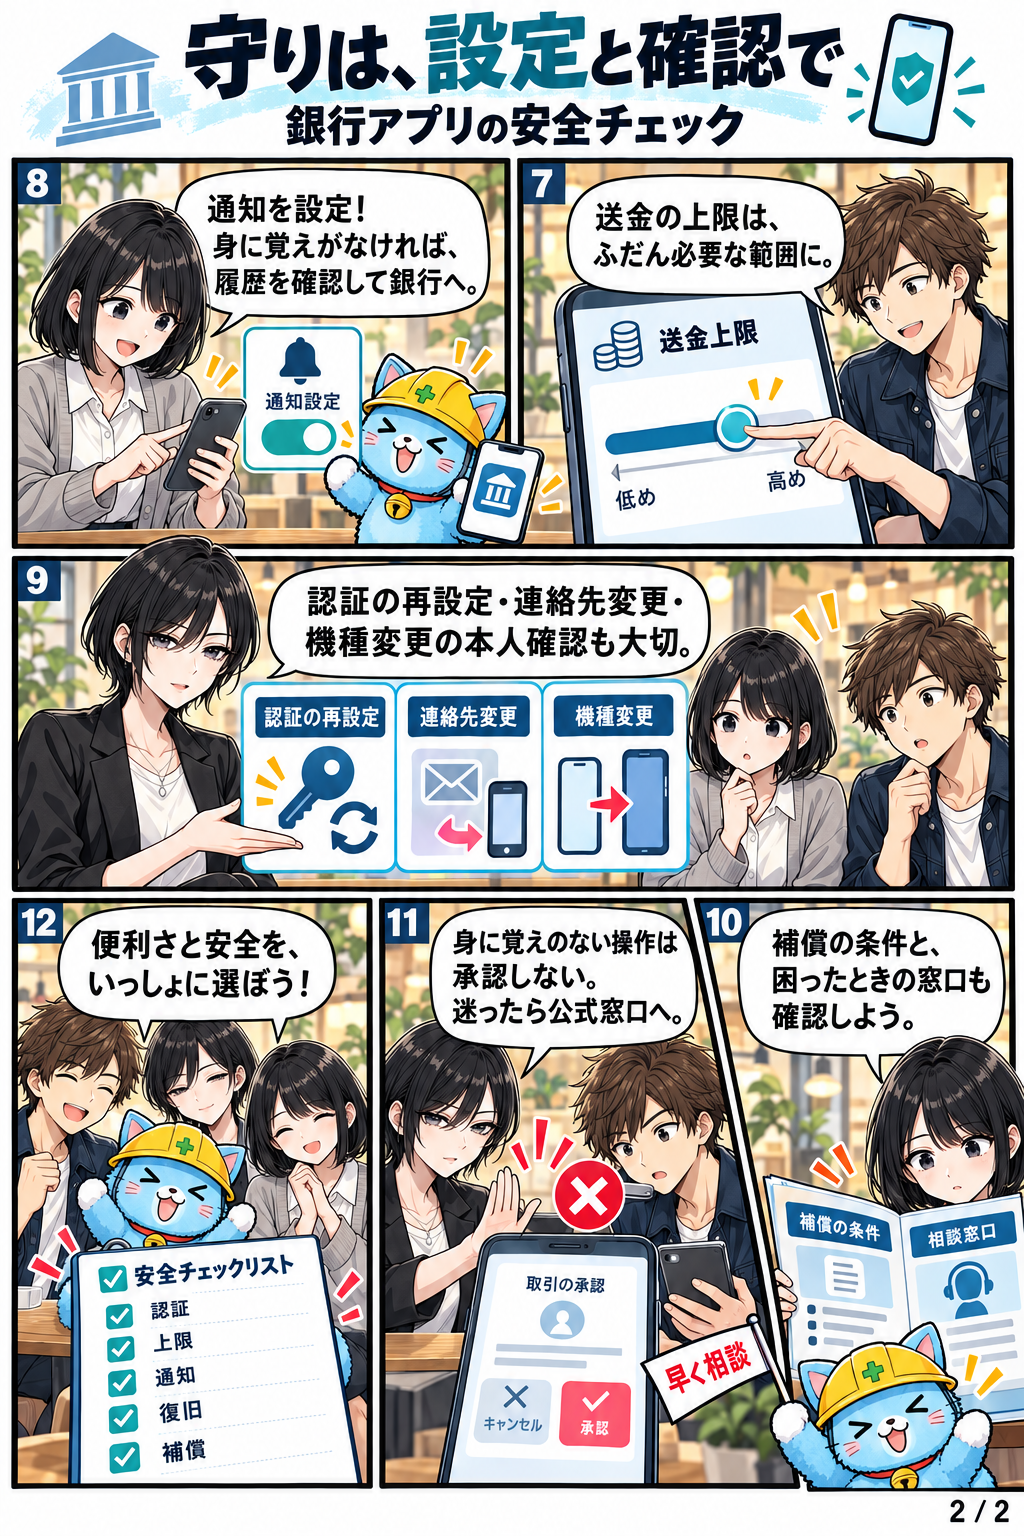
第3話 銀行のFIDO認証、どこを確かめる?
銀行アプリを選ぶときに見かけるFIDOは、暗号の鍵を使う認証の規格群です。実際に使う口座で、どの手続きに対応するかを公式の案内で確かめます。
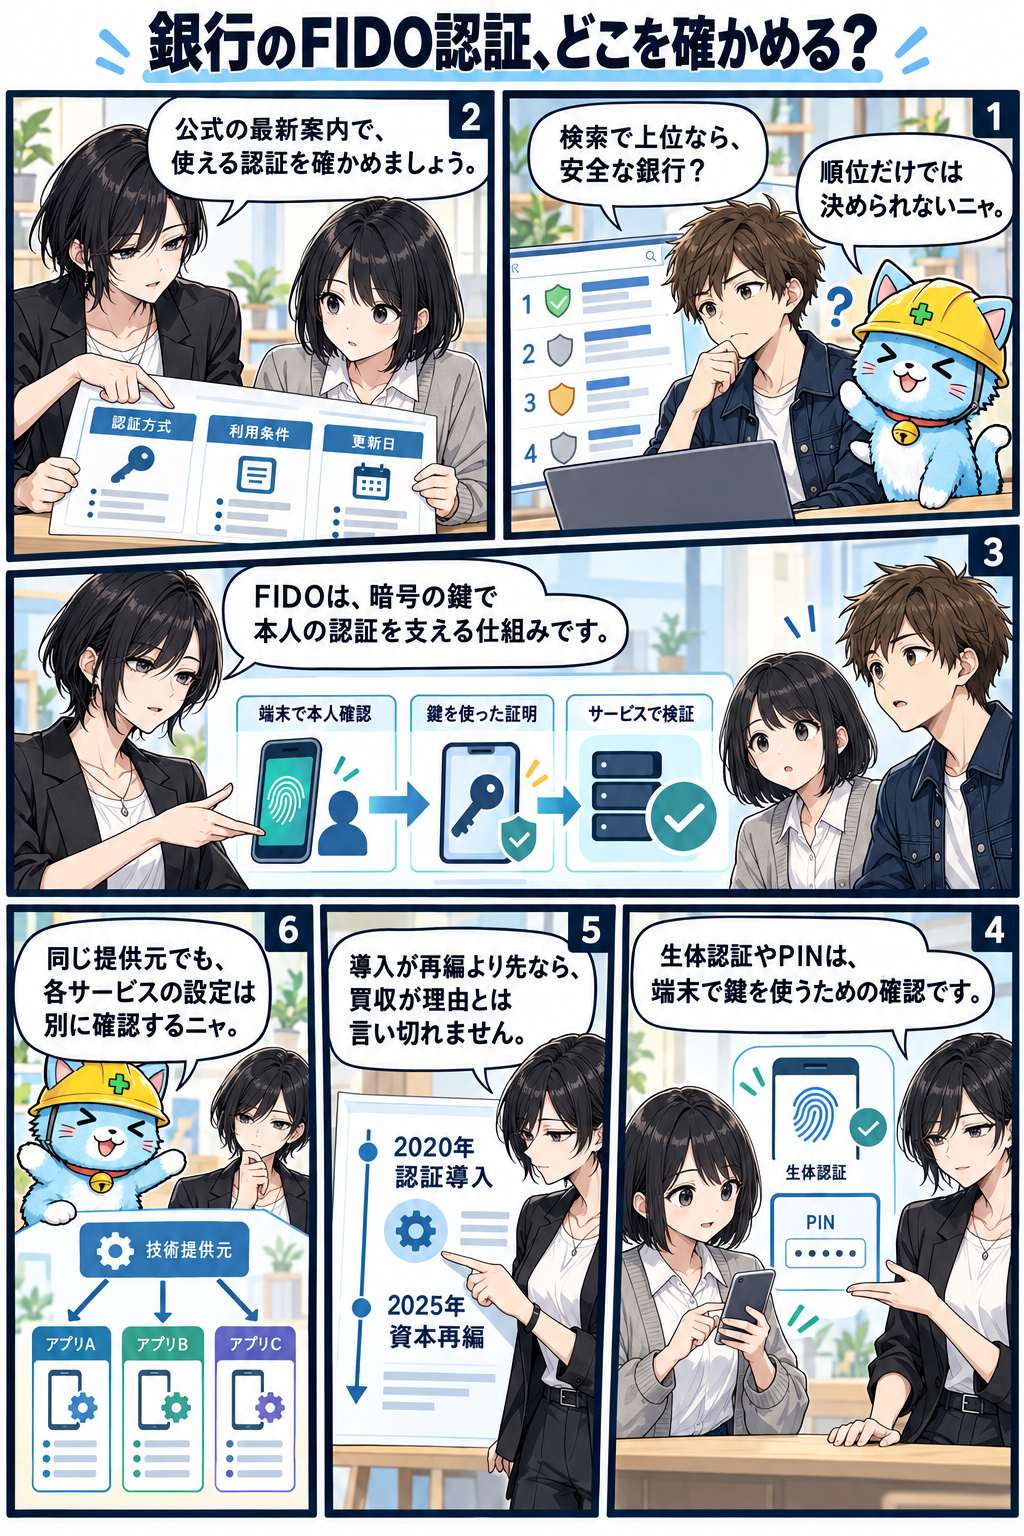
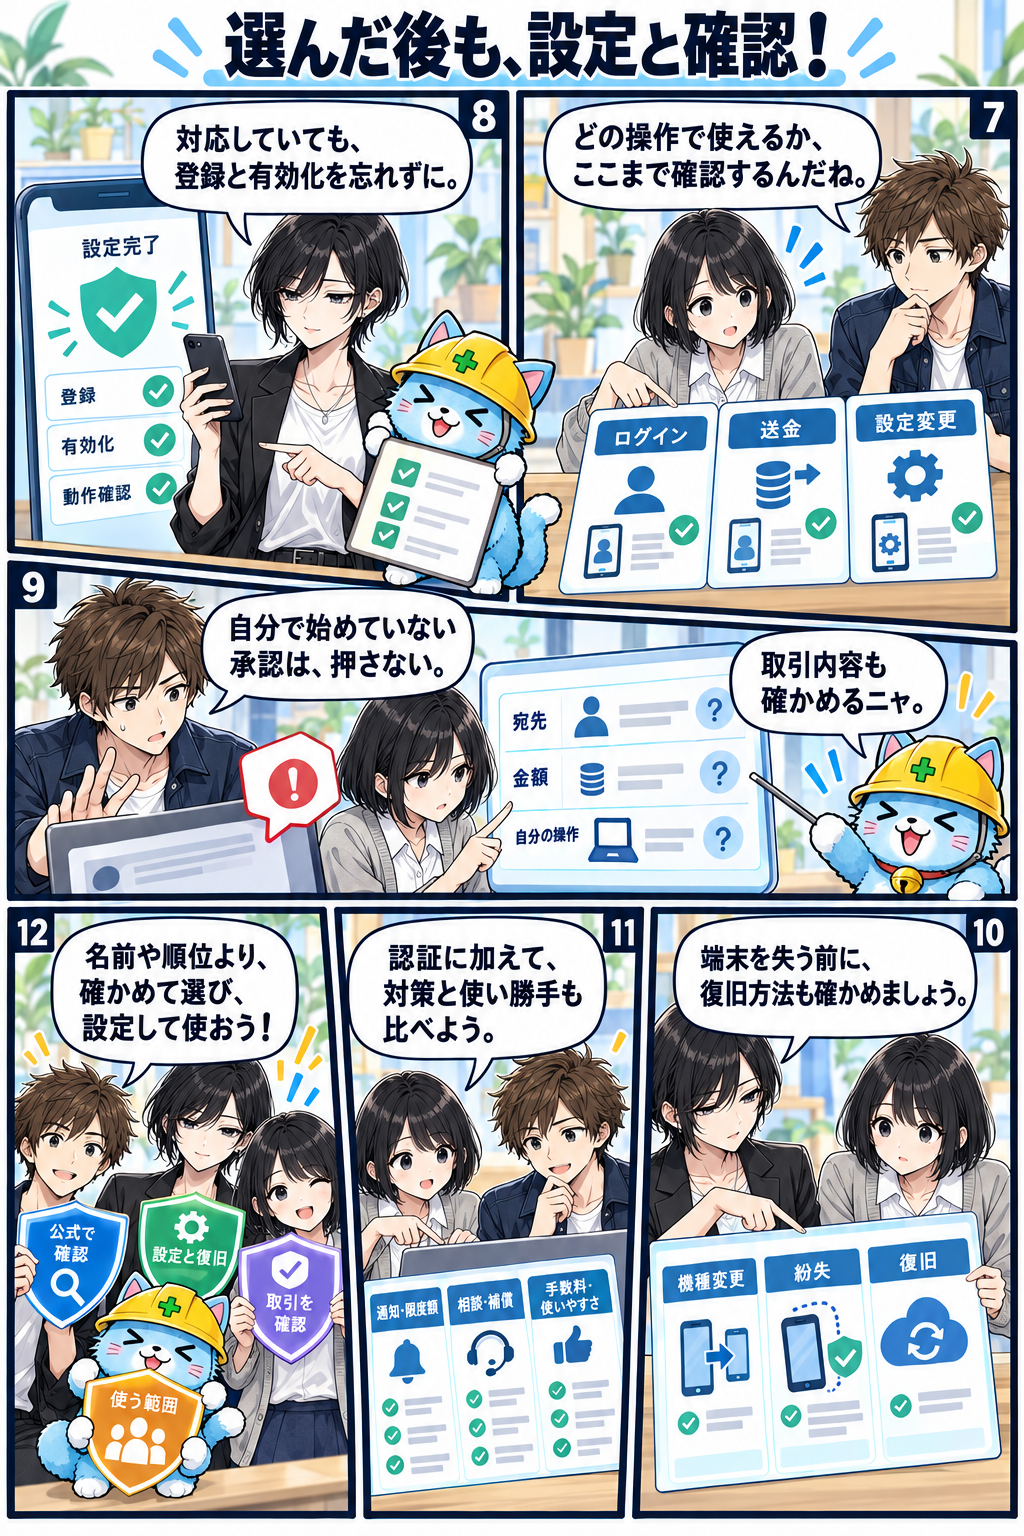
第4話 ネット銀行、仕組みと確認で守ろう
銀行が通信や取引を守る仕組みを、ログインから送金承認までの流れで見ます。承認の画面では、受取人と金額、操作を始めた目的を確かめます。
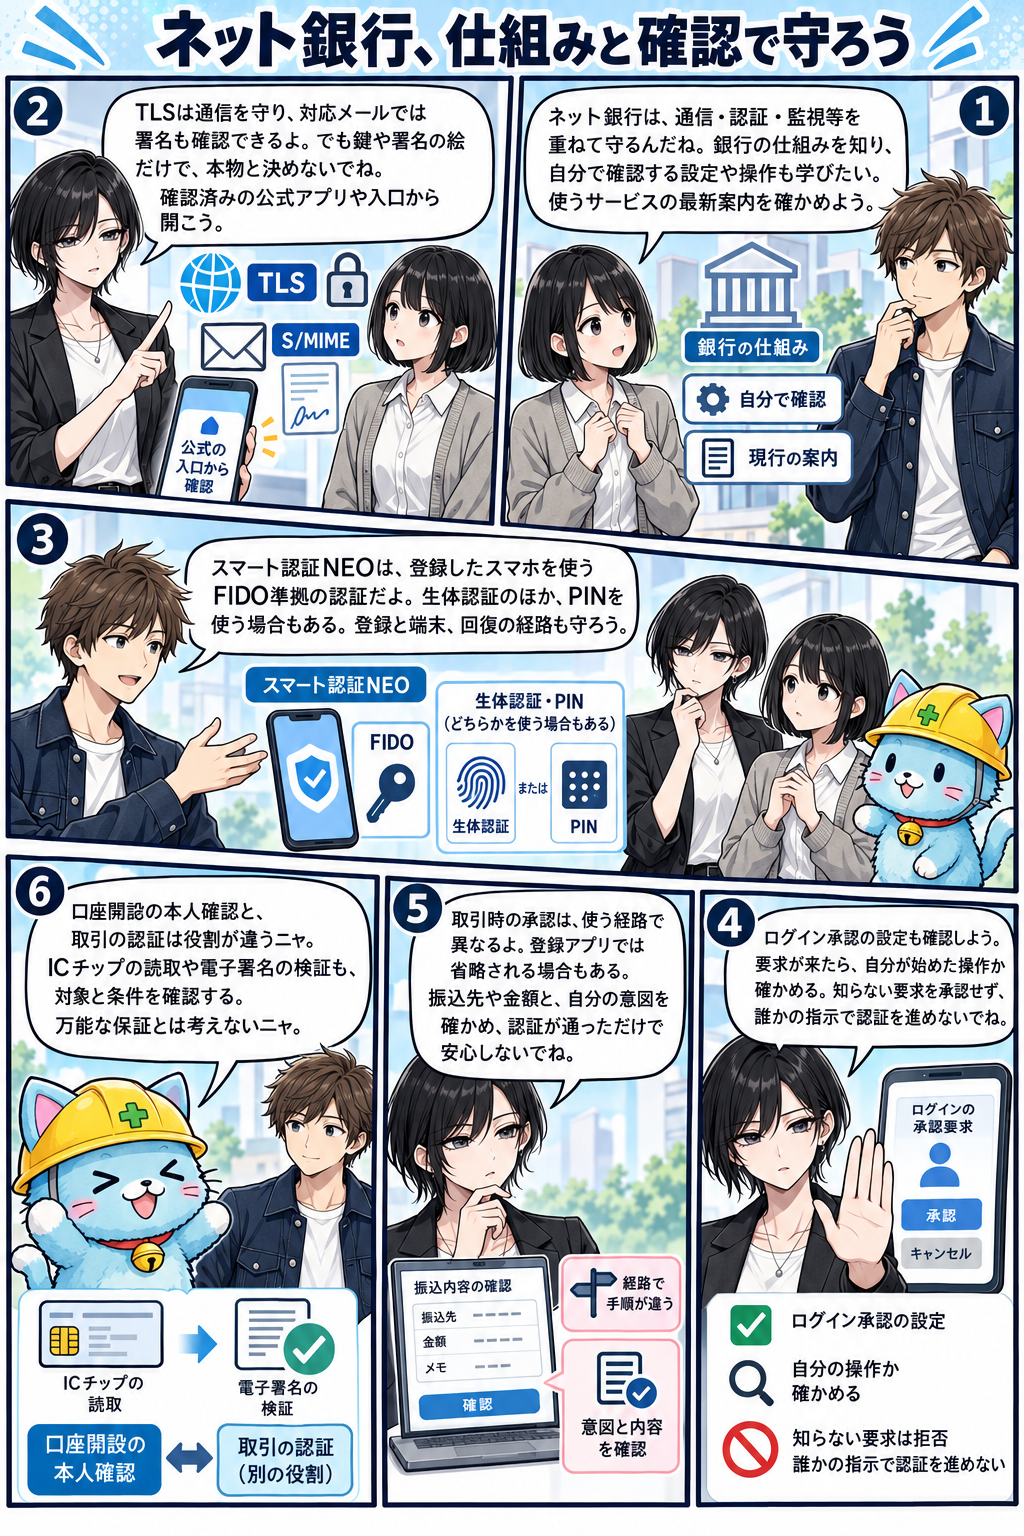
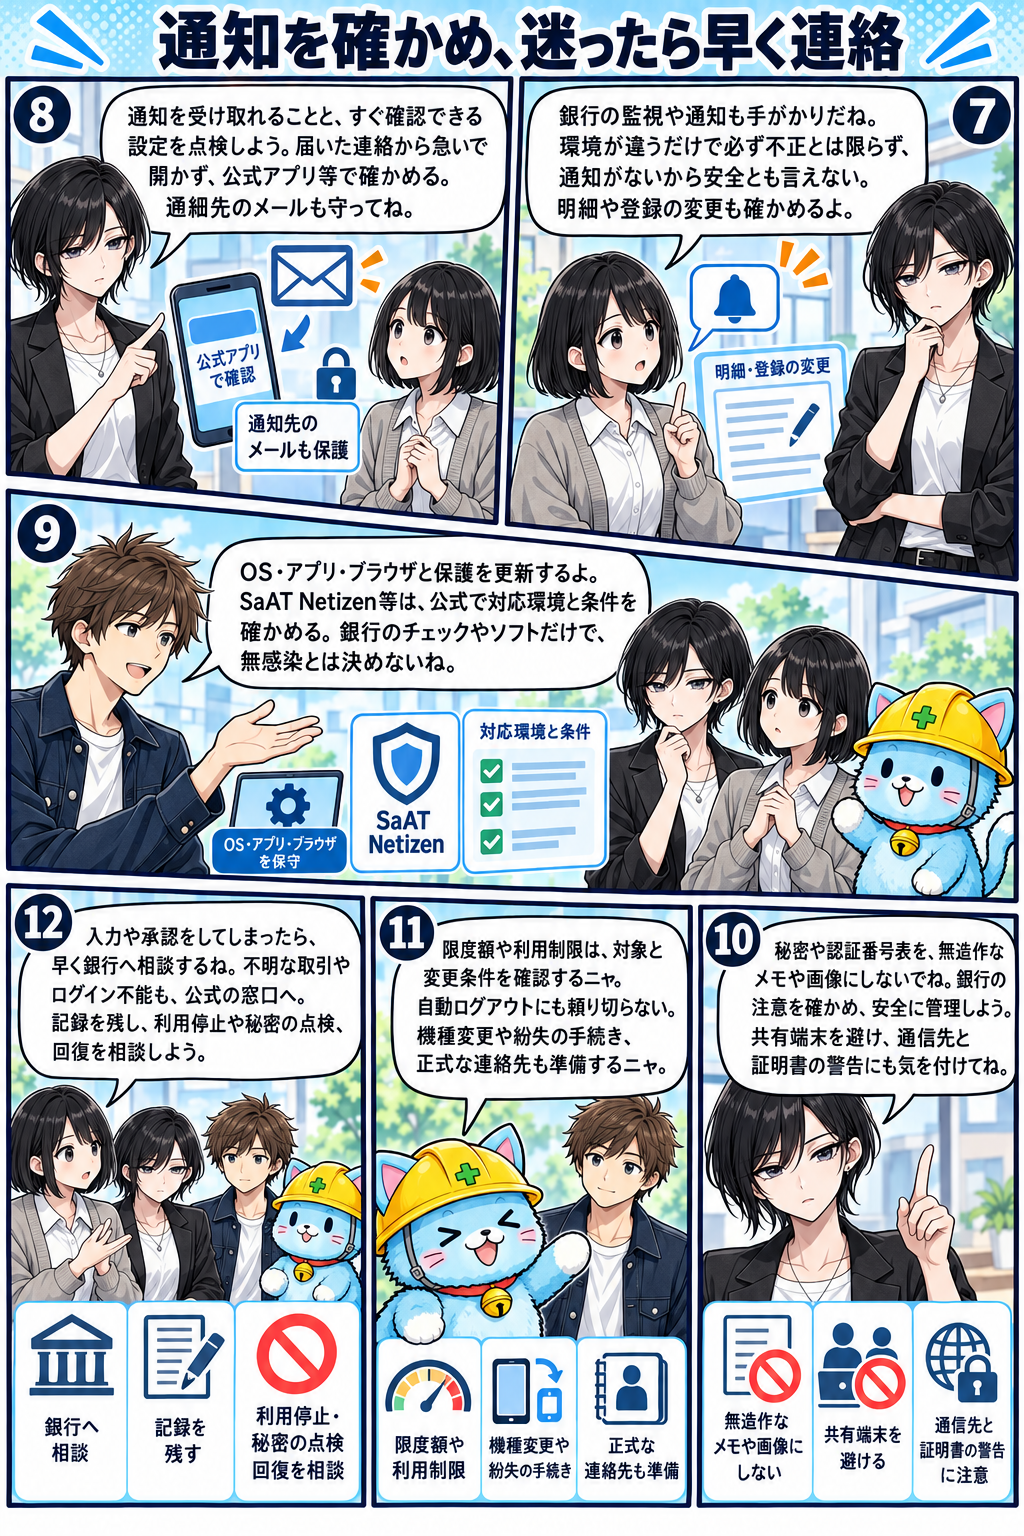
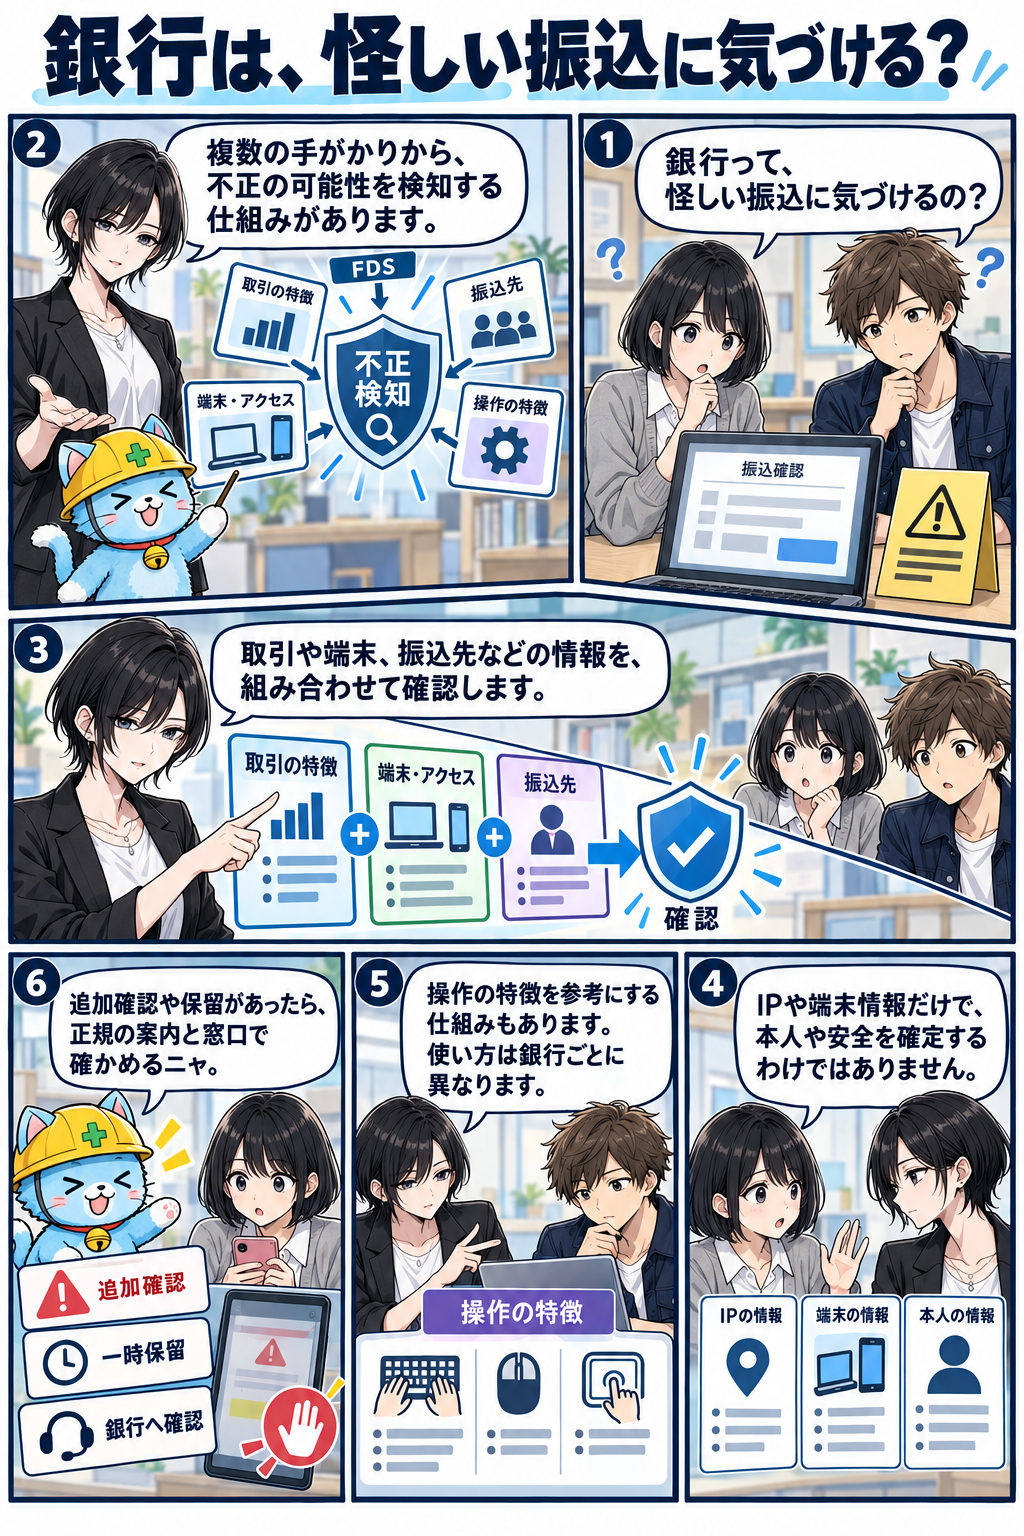
第5話 銀行は、怪しい振込に気づける?
銀行は、端末や取引の特徴などを組み合わせて不正の可能性を調べます。利用者が受け取れる通知や明細を使い、気づいたときに連絡する場面まで追います。
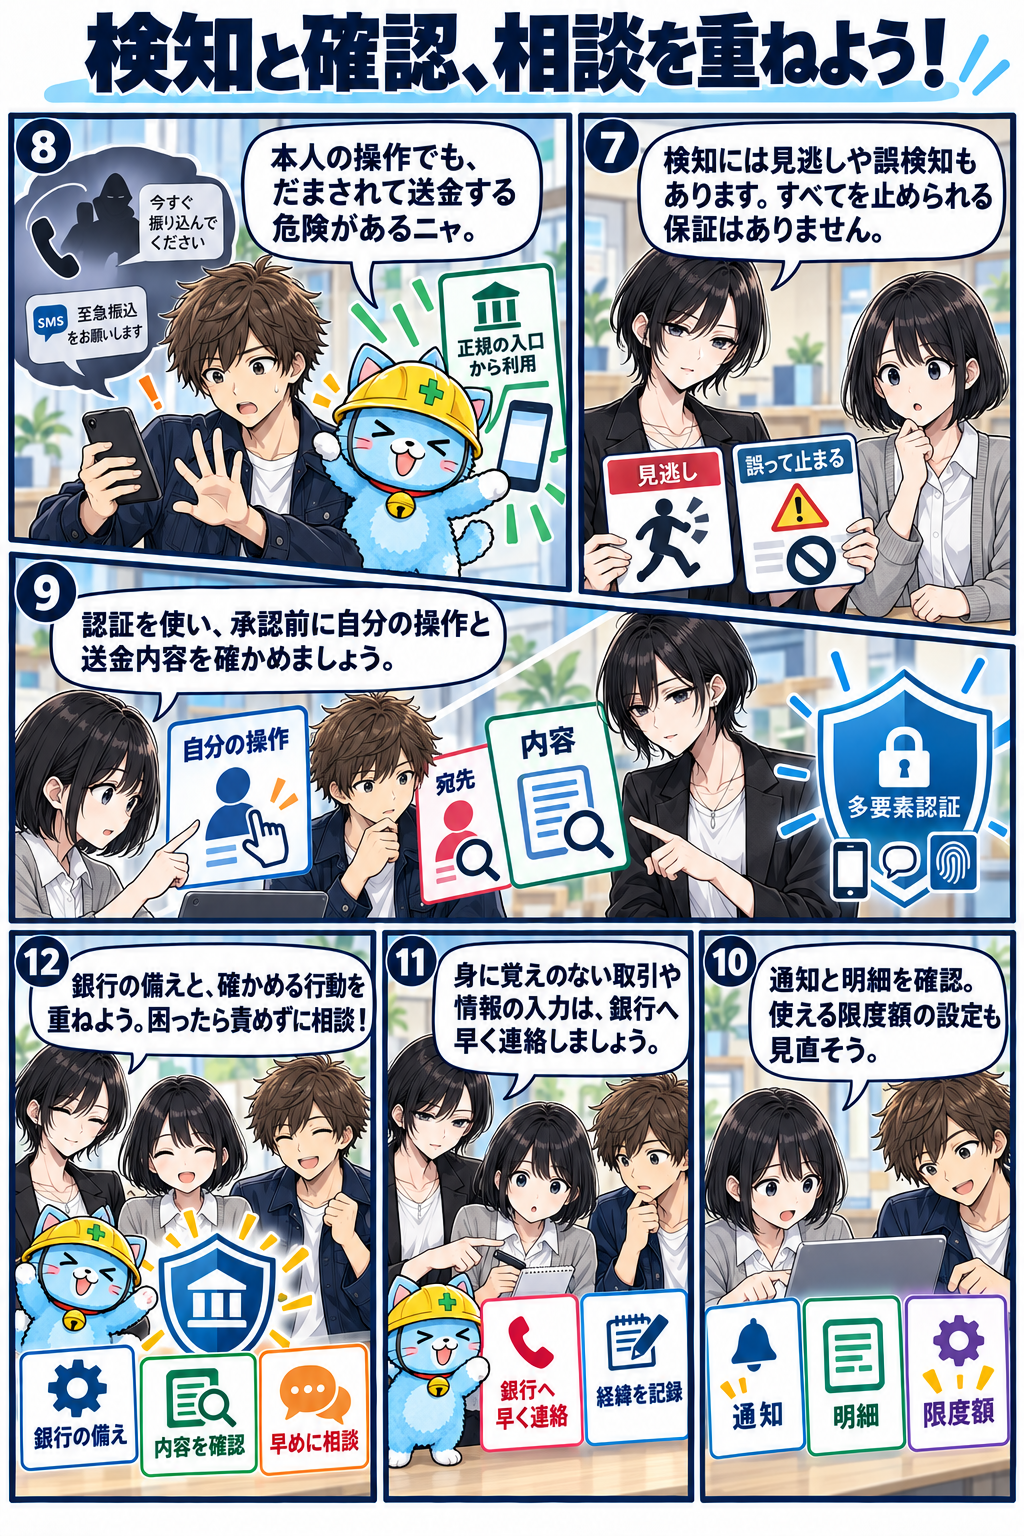
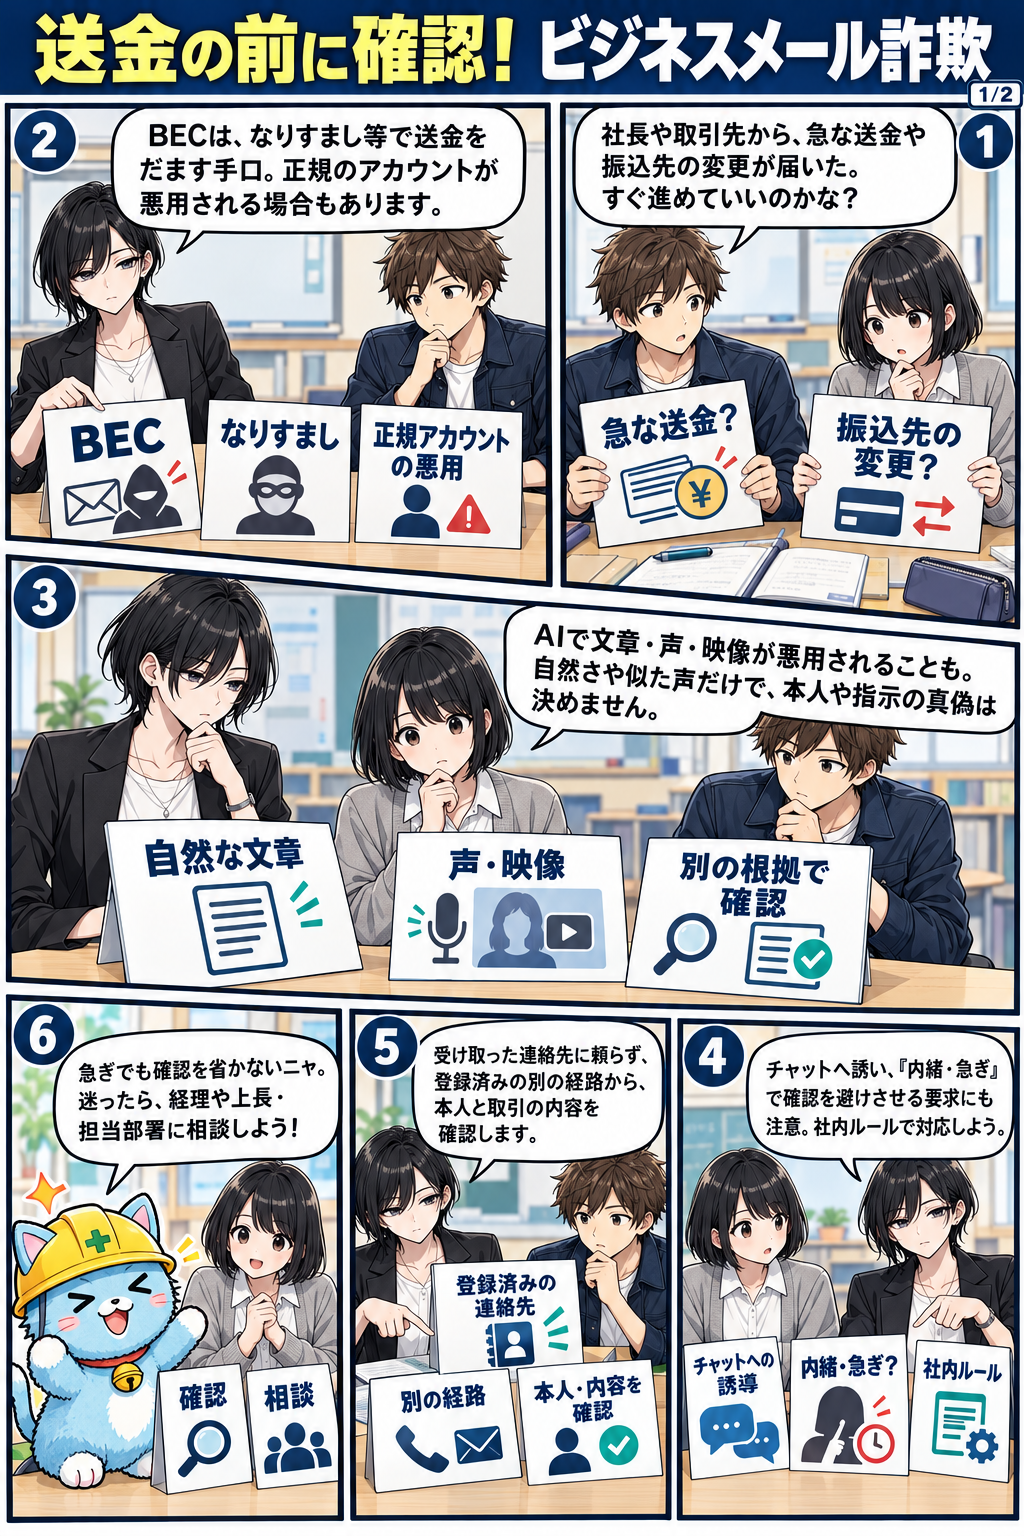
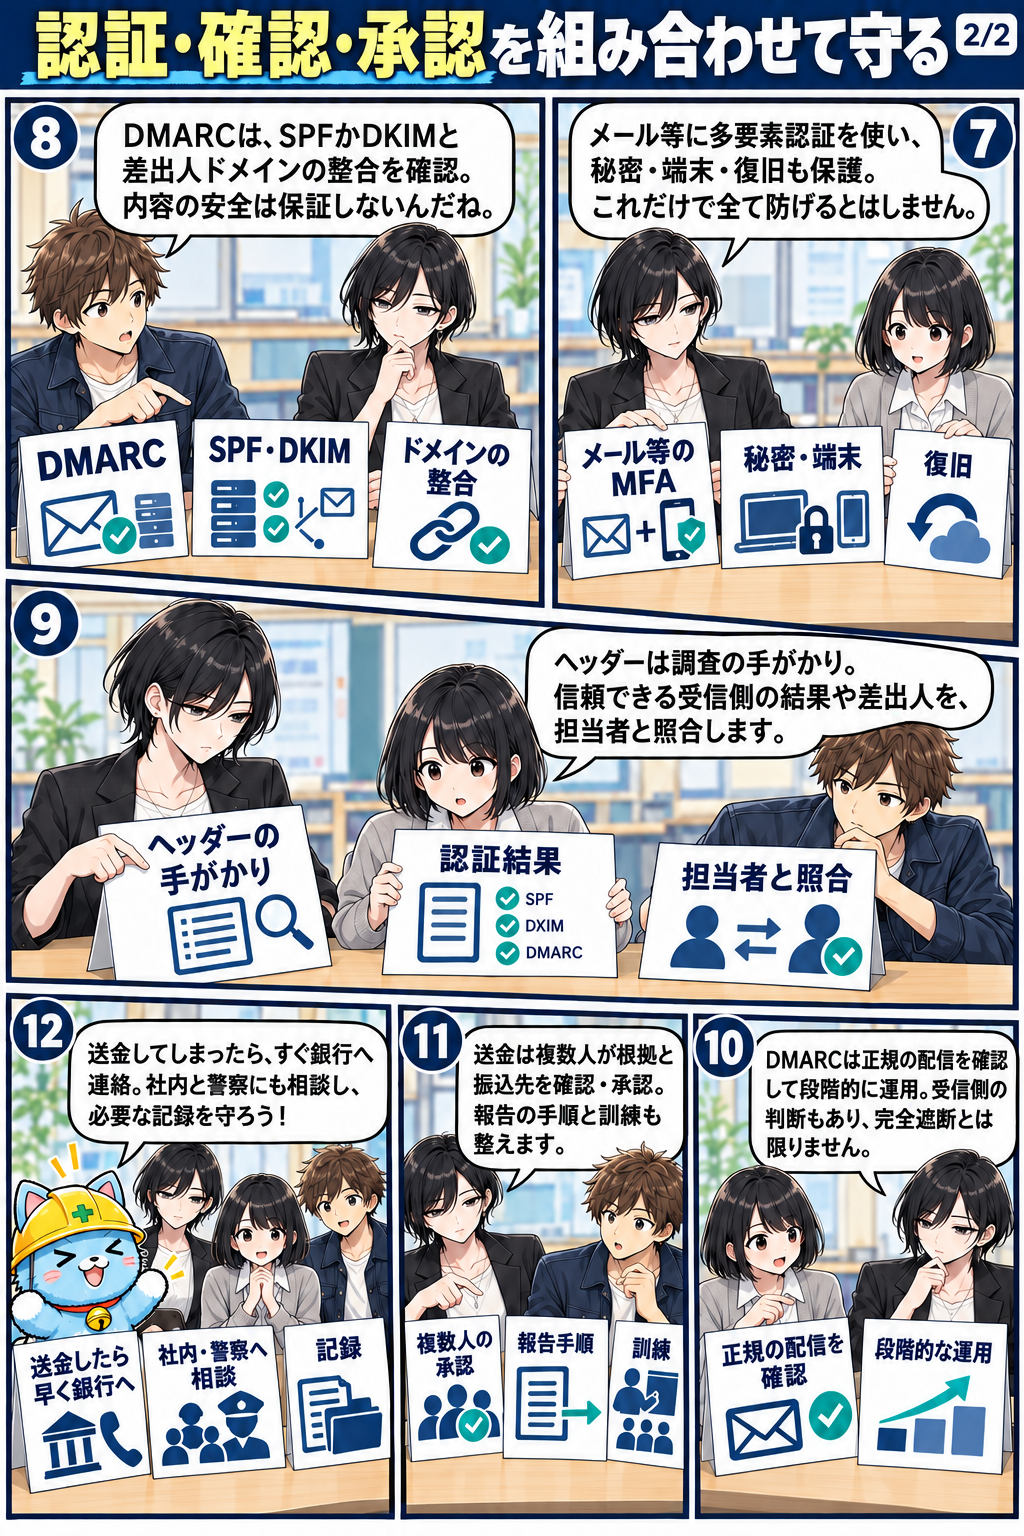
第6話 送金の前に確認! ビジネスメール詐欺
取引先から振込先の変更が届く場面で、ビジネスメール詐欺を学びます。以前から使う連絡経路と社内の承認手順を使い、依頼の中身を確かめます。
コメント