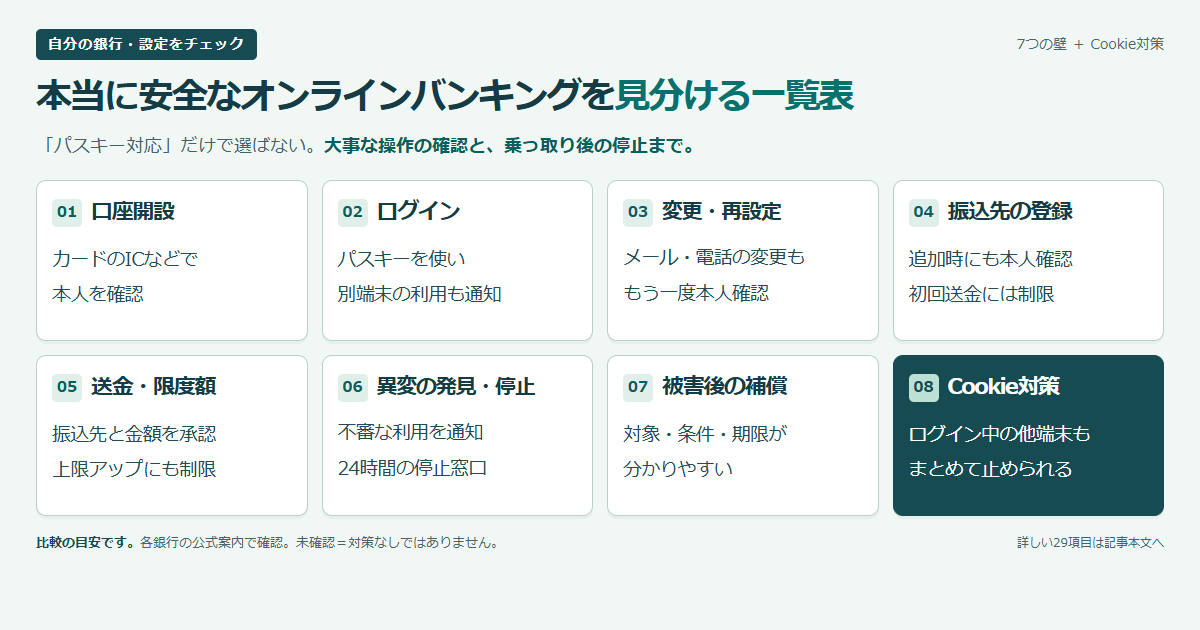
ONLINE BANKING / 自分で確かめる安全対策
ログイン・送金・再設定。
あなたの銀行を、一緒に点検。
「パスキー対応」だけで選ばない。大事な操作のたびに、誰を・何を確認する銀行なのかを見ていきましょう。
顔認証がある銀行でも、送金や電話番号の変更で確認が省略されることがあります。この一覧表は、銀行の公式案内と自分の設定画面を見比べるためのものです。特定の銀行の順位や、安全を保証する表ではありません。
表の使い方は、3つだけ
- 自分が使うアプリ・パソコンの設定を確認。
- 各項目の「未確認」を、分かった結果に変更。
- 不明な点は銀行に確認し、必要な設定を有効に。
◎対策を確認○一部で対応△注意条件あり?未確認
?は「対策なし」ではありません。◎の数だけで順位をつけず、送金・再設定・緊急停止を優先して確認します。選択結果は保存されません。残す場合は画面を印刷するか、PDFに保存してください。
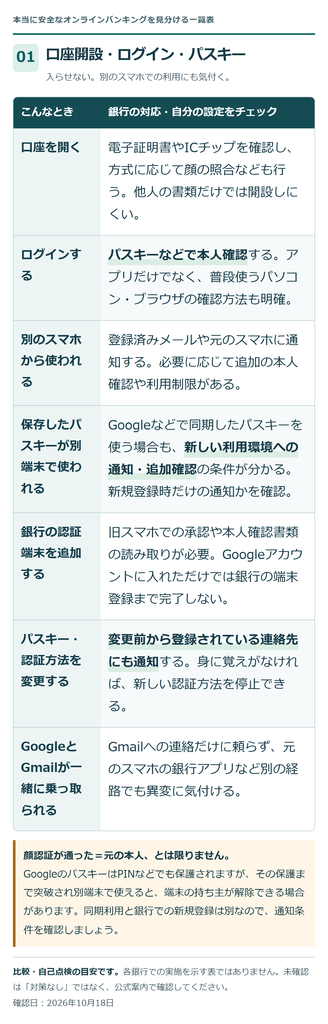
口座開設・ログイン・パスキー
入らせない。別のスマホでの利用にも気付く。
| こんなとき | 銀行の対応・自分の設定をチェック | 確認結果 |
|---|---|---|
| 口座を開く | 電子証明書やICチップを確認し、方式に応じて顔の照合なども行う。他人の書類だけでは開設しにくい。 | |
| ログインする | パスキーなどで本人確認する。アプリだけでなく、普段使うパソコン・ブラウザの確認方法も明確。 | |
| 別のスマホから使われる | 登録済みメールや元のスマホに通知する。必要に応じて追加の本人確認や利用制限がある。 | |
| 保存したパスキーが別端末で使われる | Googleなどで同期したパスキーを使う場合も、新しい利用環境への通知・追加確認の条件が分かる。新規登録時だけの通知かを確認。 | |
| 銀行の認証端末を追加する | 旧スマホでの承認や本人確認書類の読み取りが必要。Googleアカウントに入れただけでは銀行の端末登録まで完了しない。 | |
| パスキー・認証方法を変更する | 変更前から登録されている連絡先にも通知する。身に覚えがなければ、新しい認証方法を停止できる。 | |
| GoogleとGmailが一緒に乗っ取られる | Gmailへの連絡だけに頼らず、元のスマホの銀行アプリなど別の経路でも異変に気付ける。 |
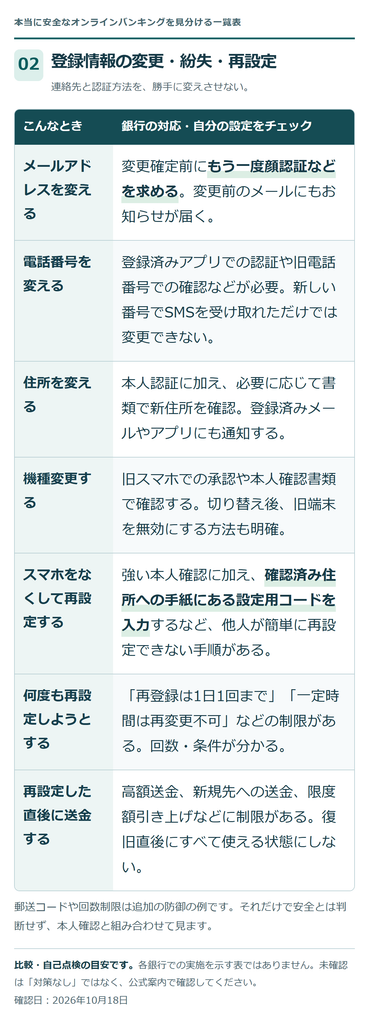
登録情報の変更・紛失・再設定
連絡先と認証方法を、勝手に変えさせない。
| こんなとき | 銀行の対応・自分の設定をチェック | 確認結果 |
|---|---|---|
| メールアドレスを変える | 変更確定前にもう一度顔認証などを求める。変更前のメールにもお知らせが届く。 | |
| 電話番号を変える | 登録済みアプリでの認証や旧電話番号での確認などが必要。新しい番号でSMSを受け取れただけでは変更できない。 | |
| 住所を変える | 本人認証に加え、必要に応じて書類で新住所を確認。登録済みメールやアプリにも通知する。 | |
| 機種変更する | 旧スマホでの承認や本人確認書類で確認する。切り替え後、旧端末を無効にする方法も明確。 | |
| スマホをなくして再設定する | 強い本人確認に加え、確認済み住所への手紙にある設定用コードを入力するなど、他人が簡単に再設定できない手順がある。 | |
| 何度も再設定しようとする | 「再登録は1日1回まで」「一定時間は再変更不可」などの制限がある。回数・条件が分かる。 | |
| 再設定した直後に送金する | 高額送金、新規先への送金、限度額引き上げなどに制限がある。復旧直後にすべて使える状態にしない。 |
郵送コードや回数制限は追加の防御の例です。それだけで安全とは判断せず、本人確認と組み合わせて見ます。
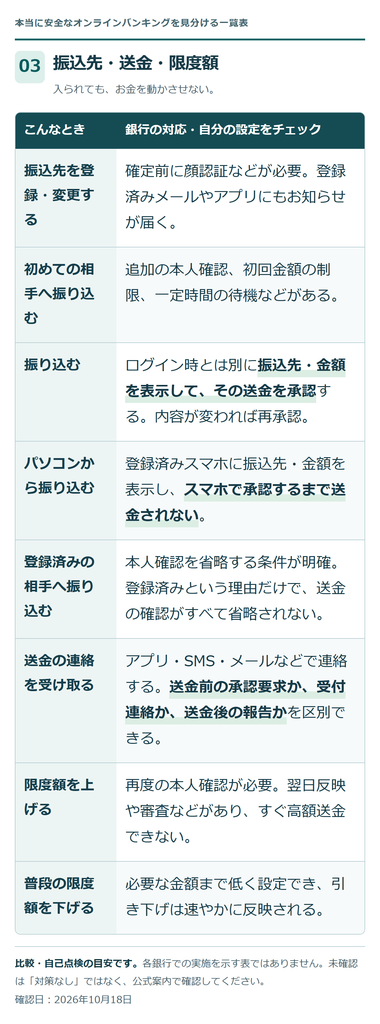
振込先・送金・限度額
入られても、お金を動かさせない。
| こんなとき | 銀行の対応・自分の設定をチェック | 確認結果 |
|---|---|---|
| 振込先を登録・変更する | 確定前に顔認証などが必要。登録済みメールやアプリにもお知らせが届く。 | |
| 初めての相手へ振り込む | 追加の本人確認、初回金額の制限、一定時間の待機などがある。 | |
| 振り込む | ログイン時とは別に振込先・金額を表示して、その送金を承認する。内容が変われば再承認。 | |
| パソコンから振り込む | 登録済みスマホに振込先・金額を表示し、スマホで承認するまで送金されない。 | |
| 登録済みの相手へ振り込む | 本人確認を省略する条件が明確。登録済みという理由だけで、送金の確認がすべて省略されない。 | |
| 送金の連絡を受け取る | アプリ・SMS・メールなどで連絡する。送金前の承認要求か、受付連絡か、送金後の報告かを区別できる。 | |
| 限度額を上げる | 再度の本人確認が必要。翌日反映や審査などがあり、すぐ高額送金できない。 | |
| 普段の限度額を下げる | 必要な金額まで低く設定でき、引き下げは速やかに反映される。 |
「通知」と「承認」は、ここが違う
送金しました
気付けますが、送金は既に行われています。
送金を受け付けました
取消方法と、実行までの時間を確認します。
この送金を承認しますか
本人が承認するまで送金しない仕組みです。
重視したいのは、ログイン時だけでなく、実際の振込先と金額を確かめて承認すること。登録済みの相手への送金で、省略されないかも確認します。[2]
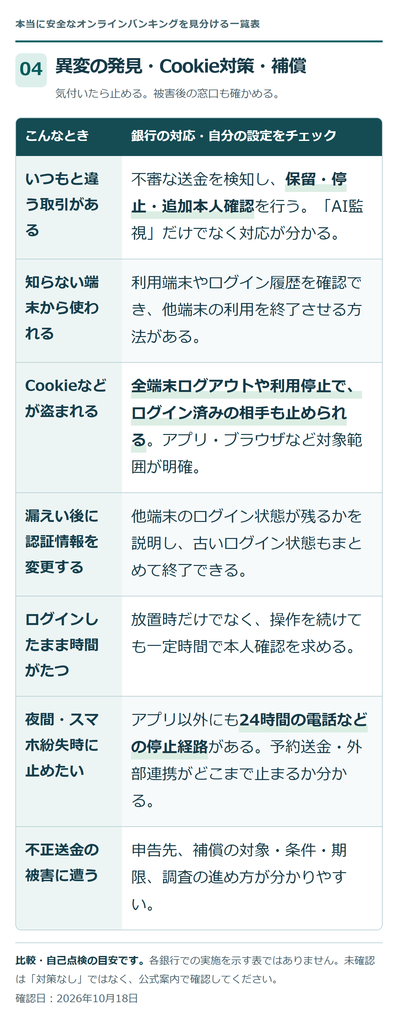
異変の発見・Cookie対策・補償
気付いたら止める。被害後の窓口も確かめる。
| こんなとき | 銀行の対応・自分の設定をチェック | 確認結果 |
|---|---|---|
| いつもと違う取引がある | 不審な送金を検知し、保留・停止・追加本人確認を行う。「AI監視」だけでなく対応が分かる。 | |
| 知らない端末から使われる | 利用端末やログイン履歴を確認でき、他端末の利用を終了させる方法がある。 | |
| Cookieなどが盗まれる | 全端末ログアウトや利用停止で、ログイン済みの相手も止められる。アプリ・ブラウザなど対象範囲が明確。 | |
| 漏えい後に認証情報を変更する | 他端末のログイン状態が残るかを説明し、古いログイン状態もまとめて終了できる。 | |
| ログインしたまま時間がたつ | 放置時だけでなく、操作を続けても一定時間で本人確認を求める。 | |
| 夜間・スマホ紛失時に止めたい | アプリ以外にも24時間の電話などの停止経路がある。予約送金・外部連携がどこまで止まるか分かる。 | |
| 不正送金の被害に遭う | 申告先、補償の対象・条件・期限、調査の進め方が分かりやすい。 |
まずは、この3か所を開く
- 認証・端末の設定:別スマホの登録方法と通知。
- 振込の設定:送金承認と普段の限度額。
- 紛失・不正利用の案内:夜間でも使える停止窓口。
顔認証・指紋認証などの名前だけで優劣を決めず、どの操作で必要かを見ます。本人がだまされて送金を承認する被害もあるため、身に覚えのない承認要求には応じないでください。
既に不正利用が疑われる場合は、点検より先に、安全な別端末などから銀行の公式窓口へ利用停止を相談してください。補償には条件があり、一律ではありません。[4]
コメント